Rynek aparatów w 2026 roku: co tracą lustrzanki, a co zyskują małe kamery
Co mówią dane o lustrzankach, bezlusterkowcach i małych kamerach? Raport Process87 o zmianach na rynku i ich znaczeniu dla studiów oraz marek.
Spis treści
- Najważniejsze ustalenia
- Od masowego kompaktu do mniejszego rynku systemowego
- DJI, Insta360 i GoPro: wzrost w innej kategorii
- Jak odpowiadają tradycyjni producenci
- Czy AI podnosi ceny aparatów i kart pamięci?
- AI i codzienna praca studia
- Trzy scenariusze na lata 2027–2030
- Co z tego wynika dla Process87 i naszych klientów
- Źródła i dane
W 2010 roku producenci raportujący do CIPA dostarczyli 121,5 mln aparatów cyfrowych. W 2025 roku było ich 9,44 mln. W tym samym 2025 roku IDC oszacowało dostawy małych kamer DJI na 10,4 mln. Zestawienie jest uderzające, ale każda liczba opisuje inny rynek. Pierwsza historia dotyczy końca masowego aparatu do codziennych zdjęć. Druga pokazuje, jak szybko rośnie popyt na urządzenia stworzone do nagrywania w ruchu. C1 C2 I5

Dla studiów kreatywnych najważniejsze pytanie brzmi inaczej: które części produkcji da się uprościć, a gdzie kontrola nad obrazem nadal decyduje o tym, czy klient może go użyć?
Najważniejsze ustalenia
- Dostawy spadły, wartość wzrosła. Od stycznia do września 2026 r. CIPA odnotowała 6,45 mln aparatów, o 4,3% mniej niż rok wcześniej. Nominalna wartość dostaw wzrosła o 2,2% w jenach. C3 C4
- Kompakty wracają w wybranych zastosowaniach. Aparaty z wbudowanym obiektywem zyskały 15,4% w tym samym okresie, podczas gdy dostawy lustrzanek spadły o 35,5%. C3 C4
- Rosnący rynek może mieć przegranych. IDC szacuje wzrost dostaw małych kamer o 57% w drugim kwartale 2026 r. GoPro równocześnie raportuje spadek własnych dostaw o 51,7% rok do roku. To dwa różne źródła i dwie różne miary. I3 F14
Od masowego kompaktu do mniejszego rynku systemowego
W 2005 r. CIPA rejestrowała 64,8 mln dostaw. Pięć lat później rynek osiągnął 121,5 mln, z czego 108,6 mln miało wbudowany obiektyw. Po szczycie smartfon przejął znaczną część codziennego zastosowania kompaktu: pozwala zrobić zdjęcie, poprawić je i od razu wysłać. CIPA mierzy spadek dostaw, ale sama nie pozwala wyliczyć, jaka jego część wynika ze smartfonów, a jaka z innych zmian popytu. C1 I4
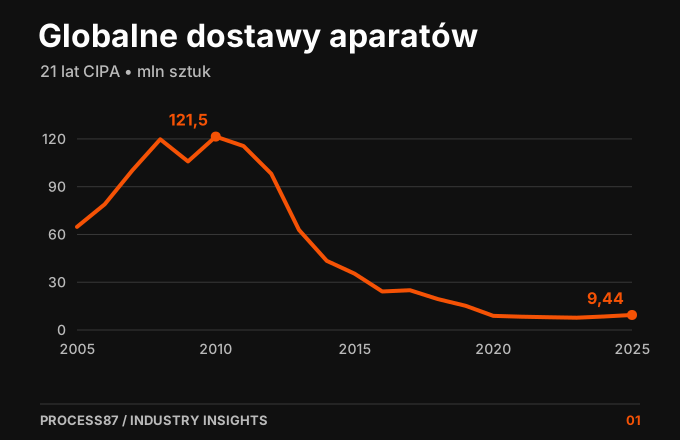
Dane i opis wykresu
| Rok | Dostawy (szt.) |
|---|---|
| 2005 | 64766923 |
| 2006 | 78981429 |
| 2007 | 100367056 |
| 2008 | 119756808 |
| 2009 | 105863632 |
| 2010 | 121463234 |
| 2011 | 115524250 |
| 2012 | 98139157 |
| 2013 | 62839653 |
| 2014 | 43434408 |
| 2015 | 35395457 |
| 2016 | 24189870 |
| 2017 | 24978486 |
| 2018 | 19423371 |
| 2019 | 15216957 |
| 2020 | 8886292 |
| 2021 | 8361521 |
| 2022 | 8011598 |
| 2023 | 7720505 |
| 2024 | 8490227 |
| 2025 | 9438876 |
21 lat CIPA • mln sztuk
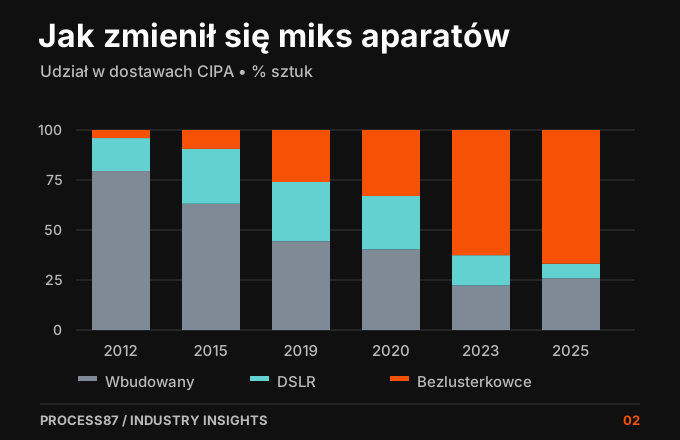
W 2025 r. dostawy wzrosły o 11,2% wobec 2024 r. To odbicie na poziomie około 92% poniżej szczytu. Wewnątrz rynku nastąpiła zmiana systemowa. Jeszcze w 2012 r. CIPA rejestrowała 16,2 mln lustrzanek i 4,0 mln bezlusterkowców. W 2025 r. było to 0,69 mln i 6,31 mln. Bezlusterkowce odpowiadały już za około 90% dostaw korpusów z wymienną optyką. Z kolei 2,44 mln aparatów z wbudowanym obiektywem to wzrost o 29,6% w rok, ale niewielki ułamek dawnych dostaw tej kategorii. Przykład GR IV pokazuje, jak odmienna jest dziś rola kompaktu premium od aparatu kupowanego kiedyś na każde wakacje. C1 C2 F8
Dane i opis wykresu
| Rok | Wbudowany | DSLR | Bezlusterkowce |
|---|---|---|---|
| 2012 | 79,5% | 16,5% | 4,0% |
| 2015 | 63,1% | 27,4% | 9,5% |
| 2019 | 44,4% | 29,6% | 26,0% |
| 2020 | 40,3% | 26,7% | 33,0% |
| 2023 | 22,3% | 15,1% | 62,6% |
| 2025 | 25,8% | 7,3% | 66,9% |
Udział w dostawach CIPA • % sztuk
Mniej korpusów nie znaczy proporcjonalnie mniej pieniędzy
Wartość dostaw w 2025 r. wyniosła 880,6 mld JPY, o 6,8% więcej niż w 2024 r. Średnia wartość dostarczonego aparatu spadła jednak z około 97,1 tys. do 93,3 tys. JPY, bo wolumen rósł szybciej niż wartość. W 2010 r. ten sam iloraz wynosił 13,5 tys. JPY. To nominalna wartość dostaw podzielona przez sztuki. Zmienia się wraz z miksem urządzeń i kursem walut, więc nie jest średnią ceną aparatu w sklepie ani miarą jego marży. C1 C2
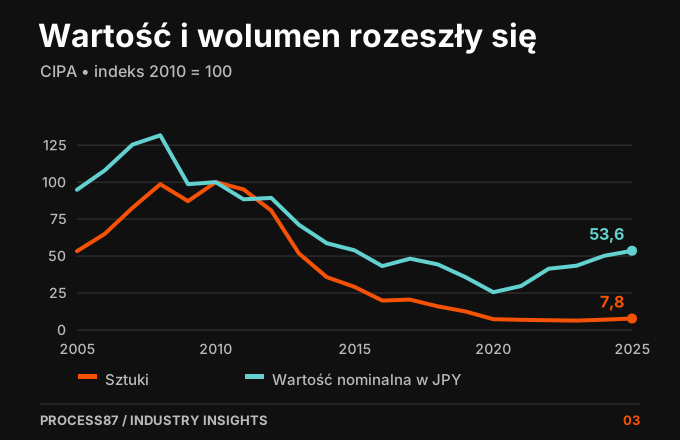
Dane i opis wykresu
| Rok | Sztuki (2010=100) | Wartość (2010=100) |
|---|---|---|
| 2005 | 53,3 | 94,9 |
| 2006 | 65,0 | 108,0 |
| 2007 | 82,6 | 125,4 |
| 2008 | 98,6 | 131,7 |
| 2009 | 87,2 | 98,6 |
| 2010 | 100,0 | 100,0 |
| 2011 | 95,1 | 88,4 |
| 2012 | 80,8 | 89,3 |
| 2013 | 51,7 | 71,1 |
| 2014 | 35,8 | 58,7 |
| 2015 | 29,1 | 53,9 |
| 2016 | 19,9 | 43,2 |
| 2017 | 20,6 | 48,2 |
| 2018 | 16,0 | 44,4 |
| 2019 | 12,5 | 35,7 |
| 2020 | 7,3 | 25,6 |
| 2021 | 6,9 | 29,8 |
| 2022 | 6,6 | 41,5 |
| 2023 | 6,4 | 43,5 |
| 2024 | 7,0 | 50,2 |
| 2025 | 7,8 | 53,6 |
CIPA • indeks 2010 = 100
| Dostawy CIPA, styczeń–wrzesień | 2025 | 2026 | Różnica r/r |
|---|---|---|---|
| Aparaty ogółem | 6,741 mln | 6,452 mln | −4,3% |
| Z wbudowanym obiektywem | 1,674 mln | 1,932 mln | +15,4% |
| Bezlusterkowce | 4,540 mln | 4,180 mln | −7,9% |
| Lustrzanki | 0,527 mln | 0,340 mln | −35,5% |
| Korpusy 35 mm lub większe | 1,863 mln | 1,492 mln | −19,9% |
| Obiektywy wymienne | 7,671 mln | 7,155 mln | −6,7% |
Korpusy 35 mm lub większe są przekrojem korpusów z wymienną optyką, nie kategorią, którą można dodać do DSLR i bezlusterkowców. Obiektywy to odrębna seria. W 2025 r. CIPA odnotowała 10,60 mln obiektywów, o 2,8% więcej niż w 2024 r. Do września 2026 ich dostawy spadły, lecz wartość wzrosła o 3,1%. CIPA zaznacza, że od stycznia 2026 dane aparatów obejmują dodatkową firmę. To zmiana zakresu, a przedstawione liczby nie obejmują ostatniego kwartału. C3 C4 C5 C6
DJI, Insta360 i GoPro: wzrost w innej kategorii
IDC szacuje, że w 2025 r. na świecie dostarczono 16,65 mln przenośnych kamer action, 360 i gimbalowych, o około 83% więcej niż rok wcześniej. Wartość sprzedaży według IDC przekroczyła 46,1 mld CNY. DJI odpowiadało za 10,4 mln sztuk, Insta360 za 3,4 mln, a GoPro za 1,8 mln. IDC wymaga m.in. stabilizacji, możliwości użycia z ręki, przetwarzania obrazu i rozdzielczości co najmniej 2K. Kategoria nie jest wspólnym koszykiem z CIPA, smartfonami ani dronami. I1 I5
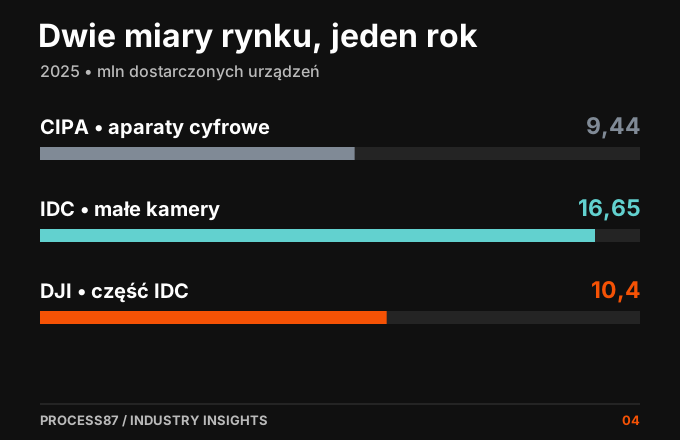
Dane i opis wykresu
| Zakres | mln szt. |
|---|---|
| CIPA | 9,44 |
| IDC | 16,65 |
| DJI (IDC) | 10,4 |
2025 • mln dostarczonych urządzeń
W pierwszym kwartale 2026 IDC szacowało 4,14 mln dostaw (+33% r/r), w drugim ponad 5,88 mln (+57%). W Q2 to kamery z gimbalem rosły najszybciej spośród trzech głównych grup: +87%, wobec +47% dla action i +4% dla 360. W danym kwartale zmieniają się premiery, promocje i dostępność, dlatego wyników nie należy annualizować. I2 I3
DJI korzysta z technologii stabilizacji i śledzenia rozwijanej przy dronach, a serie Pocket, Action i Osmo 360 odpowiadają na różne potrzeby. Insta360 mocno stoi w 360, gdzie można wybrać kadr po nagraniu, i rozszerza ofertę o lekkie kamery, gimbale i dźwięk. W drugim kwartale miała 73% dostaw w podkategorii 360 według IDC. To inny udział niż 20% w całym segmencie. Udziały DJI i Insta360 łącznie wyniosły około 93% całego segmentu w tym kwartale. To dowód pozycji dwóch chińskich firm w tej konkretnej kategorii, bez podstaw do rozszerzenia tezy na wszystkie aparaty. I3 F10 F11
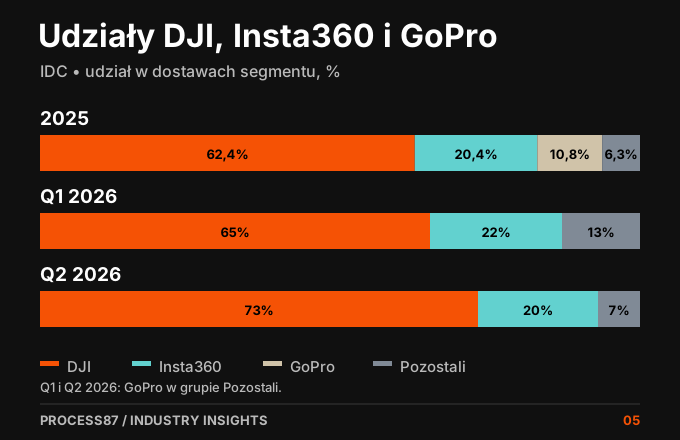
Dane i opis wykresu
| Okres | DJI | Insta360 | GoPro | Pozostali |
|---|---|---|---|---|
| 2025 | 62,4% | 20,4% | 10,8% | 6,3% |
| Q1 2026 | 65,0% | 22,0% | w grupie Pozostali | 13,0% |
| Q2 2026 | 73,0% | 20,0% | w grupie Pozostali | 7,0% |
IDC • udział w dostawach segmentu, %
GoPro w 2025 r. wykazało 1,826 mln wysłanych kamer netto i około 2 mln w sell-through. Dostawa do kanału i sprzedaż z kanału mogą się różnić, bo sklepy sprzedają też wcześniej zgromadzone zapasy. Przychód spółki wyniósł 651,5 mln USD, w tym 106,3 mln z subskrypcji i usług, przy stracie netto ok. 92,6 mln USD. W zaktualizowanym raporcie Q2 2026 spółka wskazała m.in. redukcję zapasów w kanale i istotne wątpliwości dotyczące kontynuacji działalności. MISSION 1 to próba wejścia w bardziej wymagające wideo. Na razie kierunek produktowy i wynik finansowy opowiadają różne historie. F13 F14 F15
Insta360 ma odwrotny problem. Arashi Vision zwiększyło przychód w 2025 r. do 9,74 mld CNY (+74,8%), ale zysk przypisany akcjonariuszom spadł o 6,6%. W pierwszych dziewięciu miesiącach 2026 r. przychód wzrósł o 42,7% r/r, a zysk przypisany spadł o około 94%. Rosnące nakłady na rozwój i wejście do sąsiednich kategorii mają cenę. Dla samego działu małych kamer DJI nie mamy porównywalnego wyniku finansowego. F11 F12
Regulacje także nie działają równo. Amerykańska FCC objęła zagraniczne drony i krytyczne komponenty procedurą Covered List z wyjątkami. To wpływa na autoryzację sprzętu w USA, ale nie przekłada się automatycznie na ręczne kamery tych marek. UE stosuje osobne wymagania dla dronów. Przy transgranicznej produkcji dostępność konkretnego modelu, serwisu i akcesoriów warto sprawdzać dla kraju realizacji. T1 T2 T3
Jak odpowiadają tradycyjni producenci
| Firma | Co można stwierdzić na podstawie raportów i produktów |
|---|---|
| Canon | W Q3 2026 kategoria Cameras miała 158,8 mld JPY przychodu, +4,0% w jenach i −3,6% w walutach lokalnych. EOS daje spójność systemu foto i wideo; kurs, komponenty i taryfy utrudniają proste odczytanie wzrostu. F1 M2 |
| Sony | Imaging w ET&S to 723,6 mld JPY w roku do marca 2026 wobec 739,3 mld w porównywalnej bazie. Obejmuje aparaty, optykę i inne rozwiązania do tworzenia obrazu. Alpha i Cinema Line łączą rynek foto i wideo; oddzielny biznes sensorów nie jest przychodem z aparatów. F2 |
| Nikon | Imaging Products osiągnął 129,3 mld JPY w półroczu do września 2026 wobec 145,0 mld rok wcześniej. ZR pokazuje kierunek w stronę kina cyfrowego, przy presji na wolumen i zysk segmentu. F3 F4 |
| Fujifilm | W kwartale do września 2026 Professional Imaging spadło o 5,1%, podczas gdy Consumer Imaging wzrosło o 22,5%. Wzrost całego Imaging nie oznacza identycznego wzrostu X, GFX i instax. F5 |
| Panasonic / LUMIX | Strategię hybrydową widać w S1II i funkcjach open gate. Dla ekip to szansa na sprawniejsze wykorzystanie ujęcia w kilku formatach. Brakuje porównywalnego, oddzielnego wyniku LUMIX. F6 |
| OM System | OM-3 i Micro Four Thirds stawiają na mobilność oraz funkcje obliczeniowe. To wyraźne pozycjonowanie produktu, bez podstaw do oceny marży czy udziału firmy. F7 |
| Ricoh / Pentax | GR IV celuje w kompakt premium, a Pentax zachowuje ofertę DSLR dla wybranych odbiorców. Bez osobnych wyników tych linii nie da się ocenić ich rentowności. F8 F9 |
Czy AI podnosi ceny aparatów i kart pamięci?
Pamięć w urządzeniu spełnia kilka zadań. DRAM wspiera bufory i przetwarzanie, a NAND przechowuje dane w kartach, wbudowanej pamięci i dyskach. Popyt centrów danych na pamięć serwerową i SSD może zmieniać priorytety dostawców. TrendForce we wrześniu prognozowało na Q4 2026 wzrost cen kontraktowych o 10–15% dla konwencjonalnej DRAM i 15–20% dla NAND wobec poprzedniego kwartału. To prognoza zakupów komponentów, nie zmiana cen na półce. M1 M7
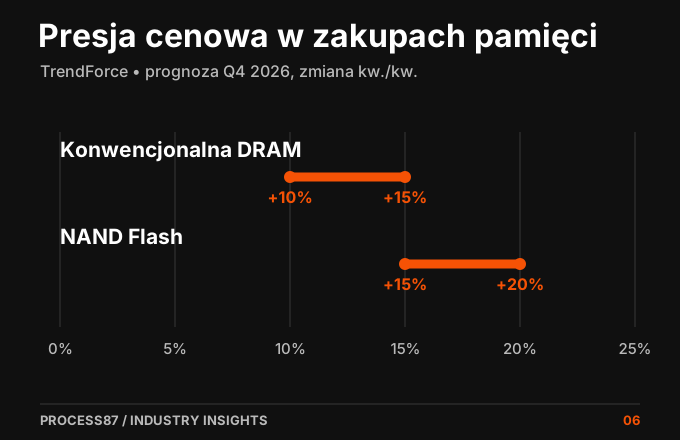
Dane i opis wykresu
| Pamięć | Min. | Max. |
|---|---|---|
| Konwencjonalna DRAM | 10% | 15% |
| NAND Flash | 15% | 20% |
TrendForce • prognoza Q4 2026, zmiana kw./kw.
Są dowody na przełożenie kosztów w konkretnych firmach. Fujifilm wykazało wpływ droższej pamięci na wynik operacyjny Imaging w kwartale do września 2026, około 2,5 mld JPY. GoPro powiązało część podwyżek z pamięcią i taryfami. Canon zapowiedział, że będzie próbował przenosić wyższe koszty na ceny od 2027 r. Z tych dokumentów nie wynika jedna prognoza dla Polski, Wielkiej Brytanii ani wszystkich kart. Cennik zależy też od zapasów, kursu, promocji i polityki producenta. F5 F14 M2 M3
Na planie ważniejszy od maksymalnej prędkości na pudełku jest stały zapis w konkretnym trybie. V60 i V90 oznaczają odpowiednio 60 i 90 MB/s minimalnego zapisu w zgodnej konfiguracji. SD Express ma własne klasy. CFexpress A i B różnią się formatem i wydajnością, a VPG odnosi się do gwarantowanej szybkości zapisu w określonym profilu. Strumień 400 Mb/s to 50 MB/s przed uwzględnieniem zapasu i wymagań aparatu. Do serii RAW dochodzi opróżnianie bufora. Kartę dobiera się do trybu i testuje przed zleceniem. M4 M5 M6
Co sprawdziliśmy w materiale Northrupów
Opis filmu Tony’ego i Chelsea Northrupów z 8 listopada przytacza spadek dostaw o 3,2%, spadek pełnej klatki o prawie 20% i wzrost kompaktów o około 15%. To zgadza się ze styczniem–sierpniem, przy czym rubryka CIPA obejmuje 35 mm i większe. W momencie publikacji dostępny był już wrzesień. Wzrost wartości dostaw, odbicie kompaktów i skala kamer IDC osłabiają uogólnienie o upadku branży. Przykłady podwyżek pokazują realną presję kosztową, bez dowodu, że AI tłumaczy każdą zmianę ceny. Oceniliśmy dostępny opis i rozdziały; pełna transkrypcja nie była dostępna. V1 V2 C3 C7
AI i codzienna praca studia
Rozpoznawanie obiektu przez autofocus pomaga zarejestrować rzeczywiste ujęcie. Automatyczna maska czy odszumianie pomagają je opracować. Generowanie tła, osoby albo całego zdjęcia może tworzyć informacje, których na planie nie było. Te trzy zastosowania wymagają innego poziomu kontroli. ILO bada podatność poszczególnych zadań na zmianę, bez podstaw do przeliczenia jej na liczbę stanowisk w polskich i brytyjskich studiach. A1
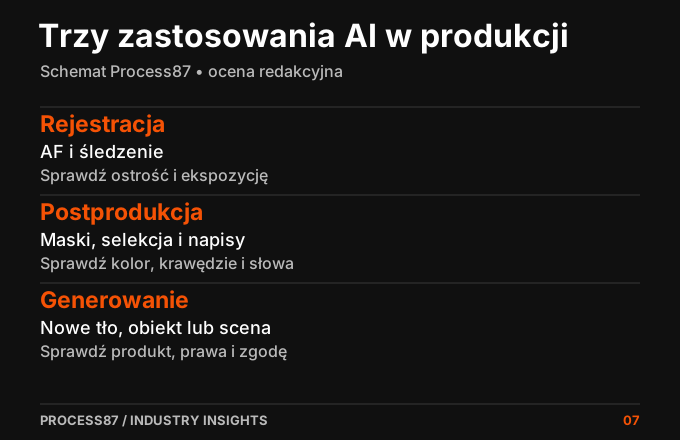
Dane i opis wykresu
| Obszar | Zastosowanie | Kontrola |
|---|---|---|
| Rejestracja | AF i śledzenie | Sprawdź ostrość i ekspozycję |
| Postprodukcja | Maski, selekcja i napisy | Sprawdź kolor, krawędzie i słowa |
| Generowanie | Nowe tło, obiekt lub scena | Sprawdź produkt, prawa i zgodę |
Schemat Process87 • ocena redakcyjna
| Typ zlecenia | Co można uprościć | Co nadal trzeba sprawdzić |
|---|---|---|
| Produkt i e-commerce | Maskowanie, powtarzalne kadrowanie, wersje formatów. | Barwę, teksturę, etykietę, wymiary i rzeczywisty wariant SKU. |
| Kampania reklamowa | Prewizualizację, warianty tła i adaptacje kanałowe. | Pomysł, styl marki, licencje i to, czy wygenerowana scena pasuje do obietnicy reklamy. |
| Żywność | Porządkowanie tła, wstępne makiety i formaty. | Rzeczywistą porcję, składniki, apetyczne światło i zgodność z ofertą. |
| Wnętrza i architektura | Selekcję, podstawową korektę i wybrane prace retuszerskie. | Geometrię, materiały, światło i stan faktyczny. Wizualizację trzeba odróżnić od dokumentacji. |
| Portrety i wydarzenia | Selekcję, bazową korektę i napisy. | Tożsamość, zgodę, przebieg wydarzenia i naturalność retuszu. |
| Wideo i social | Napisy, transkrypcję, wstępną selekcję i adaptacje kadru. | Dźwięk, ciągłość ruchu, zgodność koloru między kamerami i finalne kadrowanie w każdym kanale. |
W Polsce stosuje się unijny kontekst przejrzystości, w Wielkiej Brytanii osobne ramy. Zakres obowiązków zależy od materiału i sposobu jego użycia. Z klientem warto z góry ustalić, co wolno syntetyzować, kto zatwierdza odstępstwa i jak zapisać pochodzenie plików. Metadane C2PA mogą zachować historię pochodzenia i zmian. Same nie przesądzają, czy scena jest zgodna z rzeczywistością. A2 A3 A5
Trzy scenariusze na lata 2027–2030
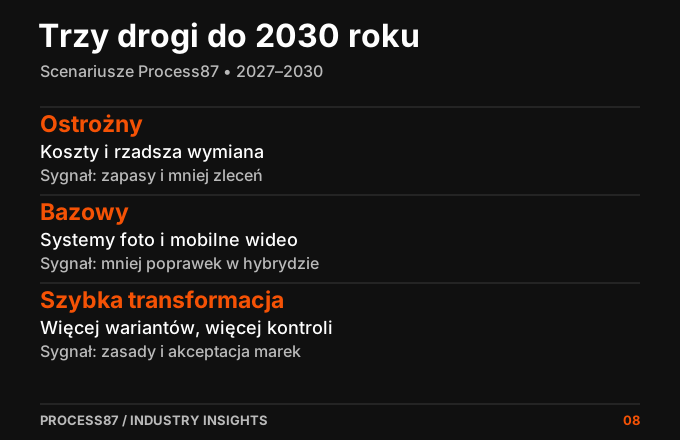
Dane i opis wykresu
| Scenariusz | Założenie | Sygnał |
|---|---|---|
| Ostrożny | Koszty i rzadsza wymiana | Sygnał: zapasy i mniej zleceń |
| Bazowy | Systemy foto i mobilne wideo | Sygnał: mniej poprawek w hybrydzie |
| Szybka transformacja | Więcej wariantów, więcej kontroli | Sygnał: zasady i akceptacja marek |
Scenariusze Process87 • 2027–2030
Ostrożny. Jeżeli wysokie koszty utrzymają się, a klienci odłożą zakupy i produkcje, cykle wymiany sprzętu się wydłużą. Najbardziej narażone są lustrzanki i urządzenia bez wyraźnego zastosowania. Dla studia rozsądniejszy może być wynajem sprzętu do konkretnego zlecenia. Wskaźnikiem zmiany będą zapasy i wartość dostaw, a nie jedna głośna premiera.
Bazowy. Aparaty systemowe zachowają rolę w zadaniach wymagających optyki, światła i powtarzalności, a małe kamery ułatwią częstsze nagrania. AI przejmie wybrane czynności, jeśli przyspieszenie utrzyma się po uwzględnieniu poprawek. Za tym kierunkiem przemawia równoległy rozwój dwóch kategorii. Podważyłyby go stagnacja małych kamer lub brak korzyści w kosztach zaakceptowanego materiału.
Dynamiczna transformacja. Szybkie nagrywanie, zdalna akceptacja i generowanie wariantów mogą złożyć się na jeden proces. Presja obejmie proste, wymienne treści, a wzrośnie znaczenie materiału o weryfikowalnym pochodzeniu. Warunkiem są stabilna jakość i akceptacja klientów. Hamulcem mogą być prawa, spójność produktu lub rosnąca liczba poprawek. Warto śledzić zapisy w briefach i to, ile hybrydowych wariantów przechodzi weryfikację. C3 I3 M1 A1
Co z tego wynika dla Process87 i naszych klientów
Przez najbliższe 12 miesięcy najpierw warto usprawnić podstawy: wspólną listę ujęć foto i wideo, wzorce światła i koloru, archiwum źródeł oraz kontrolę zgodności przed oddaniem. Następnie można przetestować automatyzację pojedynczego kroku na ograniczonej serii i policzyć czas wraz z korektami. Zakup sprzętu ma uzasadnienie, gdy rozwiązuje powtarzalny problem, którego nie pokrywa istniejący zestaw ani okazjonalny wynajem.
Jedna sesja foto i wideo ma sens, gdy oba formaty mogą korzystać z tej samej scenografii i czasu talentu. Ujęcia ruchome często potrzebują własnego światła, dźwięku i prób, więc wspólny plan nie zawsze jest tańszy. Cykliczne pakiety treści są warte rozważenia, gdy marka ma przewidywalny rytm publikacji, a formaty i akceptacje można ustalić z góry. Hybrydowa postprodukcja ma największy sens tam, gdzie prawdziwy produkt pozostaje źródłem odniesienia. To kierunki do testów, nie deklaracja gotowej oferty.
Naszym zdaniem największą szansą jest produkcja większej liczby użytecznych formatów z dobrze zaplanowanego materiału. Realnym zagrożeniem jest presja na wycenę prostych treści i niedoszacowanie kontroli jakości. Mniejszą wagę przykładamy do premiery jednego modelu i obietnicy, że automatyzacja sama poprawi marżę. Klient płaci za materiał, który oddaje produkt lub zdarzenie, pasuje do marki i jest gotowy do użycia. Sprzęt, światło, organizacja, retusz i decyzje na planie służą temu samemu rezultatowi.
Więcej o planowaniu zdjęć i filmów znajdziesz w opisie produkcji wizualnej Process87.
Metoda: dane CIPA to dostawy raportujących firm, IDC to estymacja osobnego segmentu, a dane finansowe opisują wskazane okresy i działy. Ramki i scenariusze przedstawiają proponowaną ocenę redakcyjną Process87.
Źródła i dane
- C1 · CIPA • roczne tabele aparatów / annual camera tables, 2005–2025
- C2 · CIPA • styczeń–grudzień / January–December 2025
- I5 · IDC • oryginalna tabela dostaw wg marek 2025 / original vendor table
- C3 · CIPA • styczeń–wrzesień / January–September 2026
- C4 · CIPA • styczeń–wrzesień / January–September 2025
- I3 · IDC • Worldwide Quarterly Handheld Smart Camera Tracker, Q2 2026
- F14 · GoPro • Q2 2026 amended Form 10-Q/A
- I4 · IDC • Worldwide Quarterly Smartphone Tracker
- F8 · Ricoh Imaging • GR IV launch
- C5 · CIPA • wyniki 2025 i prognoza 2026 / results and outlook
- C6 · CIPA • obiektywy, styczeń–wrzesień / lenses, January–September 2026
- I1 · IDC • Worldwide Quarterly Handheld Smart Camera Tracker, 2025
- I2 · IDC • Worldwide Quarterly Handheld Smart Camera Tracker, Q1 2026
- F10 · DJI • handheld product lines
- F11 · Arashi Vision • FY2025 annual report, issuer document
- F13 · GoPro • FY2025 amended Form 10-K/A
- F15 · GoPro • 2025 results, sell-through disclosure
- F12 · Arashi Vision • Q3 2026 filing, issuer document
- T1 · FCC • foreign-produced UAS and critical components
- T2 · FCC • conditional approvals and exemptions
- T3 · EUR-Lex • delegated regulation (EU) 2019/945
- F1 · Canon • Q3 2026, presentation and commentary
- M2 · Canon • Q3 analyst Q&A
- F2 · Sony • FY2025 supplemental information, ET&S Imaging
- F3 · Nikon • Imaging Products, FY ended March 2026
- F4 · Nikon • H1 ended September 2026, financial and business data
- F5 · Fujifilm • FY2026 Q2, business summary, Imaging
- F6 · Panasonic • LUMIX S1II/S1IIE, UK announcement
- F7 · OM SYSTEM • OM-3
- F9 · Pentax • K-3 III technical documentation
- M1 · TrendForce • Q4 2026 memory contract-price forecast
- M7 · Micron • FY2026 Q4 and full-year release
- M3 · Fujifilm Japan • domestic price revision
- M4 · SD Association • Speed Class
- M5 · CompactFlash Association • Video Performance Guarantee
- M6 · CompactFlash Association • Card Types
- V1 · Tony & Chelsea Northrup • The End Of The Camera Industry As We Know It
- V2 · Kopia opisu i rozdziałów / mirror of description and chapters
- C7 · CIPA • styczeń–sierpień / January–August 2026
- A1 · ILO • Generative AI and the media and culture industry
- A2 · EU AI Act Service Desk • Article 50
- A3 · UK Government • Copyright and Artificial Intelligence report
- A5 · C2PA • Content Credentials Explainer
- V4 · Adobe • completed acquisition of Topaz Labs